
Examly題庫立即開始練習
身心障礙人員考試身障三等-財稅行政類科會計學106 年第 8 題單選題

甲公司於X1年5月初購入土地一筆,成本$20,000,000,規劃作為廠房用地。X1年6月起,將土地上原有建築物拆除,並開始建造廠房,相關成本資料如下:拆除原有房屋$250,000;購買土地相關法律費用及稅捐$150,000;建築師公費$1,250,000;廠房建造成本$39,000,000。則歸屬於廠房之成本應為:
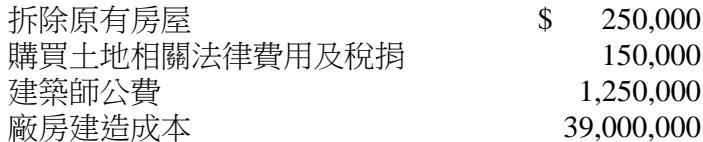
題目圖片
A$60,650,000
B$40,650,000
C$40,500,000
D$40,250,000正確答案
答案與詳解
D
正確答案
土地與廠房成本分類必考!買地附帶拆除舊屋、過戶稅捐皆屬土地成本;建築師公費與建造成本才屬廠房成本。

逐選項解析

A$60,650,000全數加總陷阱✕ 易錯陷阱
把土地買價、拆除費、稅捐全塞進廠房,是沒搞懂資產分類的初學者陷阱,把所有支出無腦加總。
B$40,650,000土地成本誤植✕ 易錯陷阱
把拆除費和土地稅捐算入廠房。記住:拆除舊屋是讓土地達到可用狀態,屬土地成本,不屬廠房。
C$40,500,000✕ 易錯陷阱
D$40,250,000✓ 正確

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本

會計學 相關題目

想練更多會計學考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly