
Examly題庫立即開始練習
共 2 類科共用卷
退除役轉任公務人員三等考試-會計類科鐵路人員高員三級-會計
成本與管理會計104 年第 11 題單選題考點:銷售數量差異計算考點:有利/不利差異判斷

甲公司生產並銷售 A 產品,並以去年實際結果作為今年之預算,該產品今年與去年之相關資料如下: 今年 去年 銷貨收入 $800,000 $600,000 銷貨成本 (450,000) (400,000) 銷貨毛利 $350,000 $200,000 由於本年度產品之銷售狀況頗佳,使得今年銷售數量較去年增加。試問 A 產品之銷售數量差異為何?
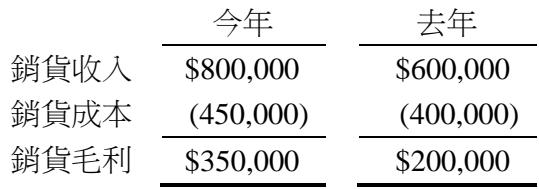
題目圖片
A$30,000 (有利)正確答案
B$30,000 (不利)
C$120,000 (有利)
D$120,000 (不利)
答案與詳解
A
正確答案
銷售數量差異 = 彈性預算毛利 - 靜態預算毛利。本題銷量增15%,預算毛利20萬,差異為 20萬 × 15% = 3萬有利。

逐選項解析

A$30,000 (有利)銷售數量差異計算✓ 正確
正確。銷售數量差異衡量純銷量變動的影響。彈性預算毛利 = 靜態預算毛利 × 1.15 = 200,000 × 1.15 = 230,000。數量差異 = 230,000 - 200,000 = 30,000 有利。
B$30,000 (不利)有利/不利差異判斷✕ 易錯陷阱
錯誤。金額計算正確,但方向錯誤。銷售數量「增加」代表賣出更多產品,會帶來更多毛利,因此屬於「有利」差異而非不利。
C$120,000 (有利)✕ 易錯陷阱
D$120,000 (不利)✕ 錯誤

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本

成本與管理會計 相關題目

想練更多成本與管理會計考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly