離島地區公務人員考試四等-財稅行政類科會計學概要113 年第 5 題單選題
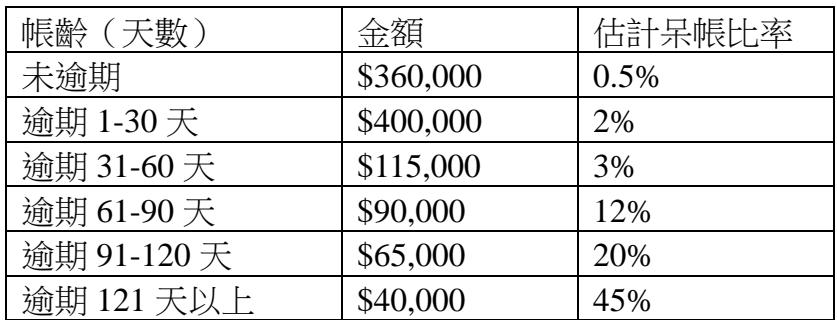
甲公司 20X3 年 12 月 31 日之應收帳款總額為$3,000,000,甲公司並有下列應收帳款之帳齡資訊,20X3 年年底調整前備抵壞帳餘額為借方$200,000,試問當年度甲公司應記錄之預期信用損失金額為何?
帳齡(天數) 金額 估計呆帳比率
未逾期 $360,000 0.5%
逾期 1-30 天 $400,000 2%
逾期 31-60 天 $115,000 3%
逾期 61-90 天 $90,000 12%
逾期 91-120 天 $65,000 20%
逾期 121 天以上 $40,000 45%
A$210,000
B$230,000
C$255,050正確答案
D$260,000
C正確答案
帳齡分析法下,先加總各帳齡區間之估計呆帳得出「目標備抵壞帳貸方餘額」,再減去調整前餘額(借方視為負數),即為當期應認列之預期信用損失。
逐選項解析
A$210,000✕ 錯誤
錯誤選項。若誤將目標備抵壞帳 $55,050 與調整前借方餘額 $200,000 直接相減(55,050 - 200,000 取絕對值或計算錯誤),或誤算各帳齡呆帳金額,可能得出此數字。
B$230,000✕ 錯誤
錯誤選項。常見於計算各帳齡區間呆帳金額時加總錯誤,或是未正確處理調整前借方餘額的加減方向所產生的干擾答案。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本
會計學概要 相關題目
甲公司 X4 年底調整前的備抵損失貸餘$35,000,應收帳款總額為$500,0…
會計學概要 · 110 年 · 第 15 題
甲公司X1年12月31日應收帳款總額為$300,000,其中逾期30天以上之帳款…
會計學概要 · 111 年 · 第 8 題
甲公司X1年1月1日應收帳款餘額為$300,000,備抵呆帳餘額為$14,500…
會計學概要 · 104 年 · 第 1 題
甲公司估計呆帳均為應收帳款總額之5%,X6年期初與期末應收帳款總額分別為$1,2…
會計學概要 · 105 年 · 第 7 題
甲公司於X1年1月1日以$500,000(含交易成本)買入乙公司5年期的公司債,…
會計學概要 · 108 年 · 第 13 題
丙公司採應收帳款餘額5%提列呆帳。X4年期初應收帳款$440、備抵呆帳$22,X…
會計學概要 · 104 年 · 第 8 題
甲公司總分類帳中,X8年及X9年部分帳戶之餘額如下: X9年12月31日 X8年…
會計學概要 · 109 年 · 第 3 題
甲公司X1年期初應收帳款總額為$10,000,000,期末應收帳款總額為$16,…
會計學概要 · 109 年 · 第 10 題