
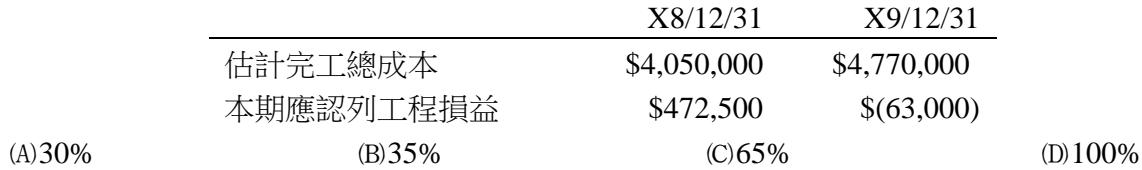
甲公司於X8年初承包一建築工程,工程總價$5,400,000。該公司採完工比例法處理此建造合約,完工比例係以工程成本投入比率衡量。相關資料如下,則至X9年期末之完工比例為何? X8/12/31 X9/12/31 估計完工總成本 $4,050,000 $4,770,000 本期應認列工程損益 $472,500 $(63,000)
A30%
B35%
C65%正確答案
D100%
答案與詳解
正確。X9 估計總損益 = 5,400,000 - 4,770,000 = 630,000。X9 累計損益 = 472,500 - 63,000 = 409,500。完工比例 = 409,500 ÷ 630,000 = 65%。
Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。
