
Examly題庫
專技高考-會計師高等會計學110 年第 16 題單選題

甲公司於X1年初發行面額$810,000、公允價值$960,000之普通股,以股份交換方式吸收合併乙公司。合併前乙公司帳列各項可辨認資產、負債之帳面金額及公允價值如下:現金帳面金額$180,000、公允價值$180,000;存貨帳面金額$250,000、公允價值$300,000;土地帳面金額$402,000、公允價值$432,000;設備帳面金額$218,000、公允價值$288,000;資產總額帳面金額$1,050,000、公允價值$1,200,000;應付帳款帳面金額$120,000、公允價值$120,000;應付票據帳面金額$216,000、公允價值$240,000;股本$600,000;保留盈餘$114,000;負債及權益總額$1,050,000。企業合併後各項可辨認資產、負債之課稅基礎即為收購日之公允價值,商譽之課稅基礎為零。乙公司於合併前有營業虧損且並未認列相關之遞延所得稅資產。假設甲公司評估未來很有可能有足夠之課稅所得供營業虧損減除,依稅法規定可減除之金額為$240,000,稅率為。試問收購日應認列之商譽為何?
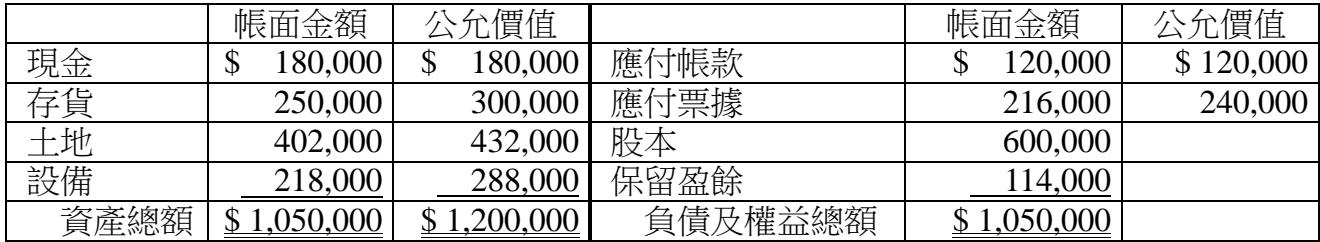
題目圖片
A$72,000正確答案
B$120,000
C$198,000
D$246,000
答案與詳解

A
正確答案
商譽=移轉對價-可辨認淨資產公允價值。本題因資產負債稅基等於公允價值故無評價遞延稅,僅需加計營業虧損扣抵之遞延所得稅資產。

逐選項解析

A$72,000✓ 正確
B$120,000✕ 易錯陷阱
錯誤。此為漏列營業虧損之遞延所得稅資產48,000的結果(960,000 - 840,000 = 120,000),為本題最主要陷阱,考驗是否注意到虧損扣抵條件。
C$198,000✕ 錯誤
錯誤。此為誤將可辨認資產負債之公允價值與帳面金額差額認列遞延所得稅負債,導致可辨認淨資產價值計算錯誤,進而使商譽計算錯誤。
D$246,000✕ 錯誤

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本
接著練習整份考卷查看 110 年 專技高考-會計師《高等會計學》完整試題與解答

同科目歷年考卷

高等會計學 相關題目

想練更多高等會計學考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly