
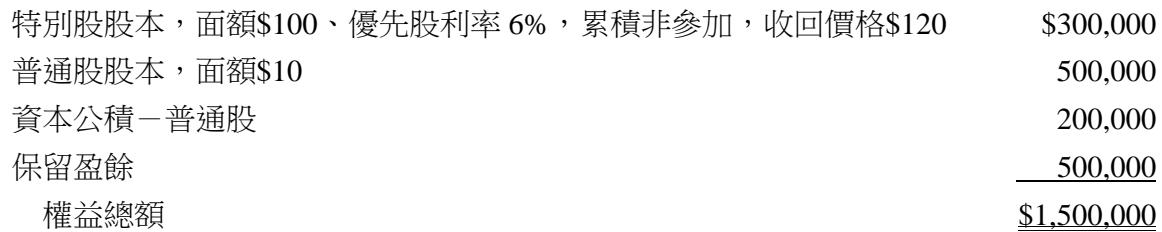
甲公司於 X6 年 1 月 1 日以$1,200,000 取得乙公司 90%股權。當時乙公司可辨認資產、負債之公允價值與其帳面金額相等,乙公司權益如下:特別股股本,面額 $100、優先股利率 6%,累積非參加,收回價格$120 $300,000;普通股股本,面額 $10 $500,000;資本公積-普通股 $200,000;保留盈餘 $500,000;權益總額 $1,500,000。甲公司採權益法處理該項投資,並依收購日公允價值$340,000 與$116,000 衡量屬非控制權益之特別股與普通股。乙公司特別股無積欠股利,X6 年 1 月 1 日合併資產負債表上之商譽金額為若干?
A$4,000
B$50,000
C$156,000正確答案
D$176,000
答案與詳解
