
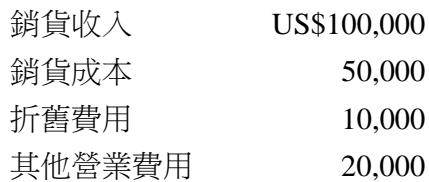
甲公司於 X1 年 12 月 31 日取得 B 公司 100%股權,B 公司記帳貨幣為美元,功能性貨幣為新臺幣,甲公司之表達貨幣為新臺幣。B 公司之 X2 年綜合損益表資料如下:銷貨收入 、銷貨成本 、折舊費用 、其他營業費用 。不動產、廠房與設備購入時之匯率為 ,採歷史成本衡量。存貨採先進先出法,期初存貨美元$ 為 X1 年底購入,X2 年進貨全年平均發生,期末存貨成本為美元$,淨變現價值為美元$。X1 年財務報表由美元換算為新臺幣之兌換差額為新臺幣$(借餘)。X2 年匯率並無劇烈波動,相關日美元對新臺幣之直接匯率:1 月 1 日(X1 年 12/31):;12月 31 日:;X2 年全年平均匯率為 。美元與新臺幣皆非為高度通貨膨脹經濟之下貨幣。X2 年 B 公司換算為新臺幣之綜合損益表之本期淨利為何?
A$370,000
B$385,000
C$620,000
D$635,000正確答案
答案與詳解
