身障特考五等考試-會計會計學大意106 年第 37 題單選題考點:流動負債計算
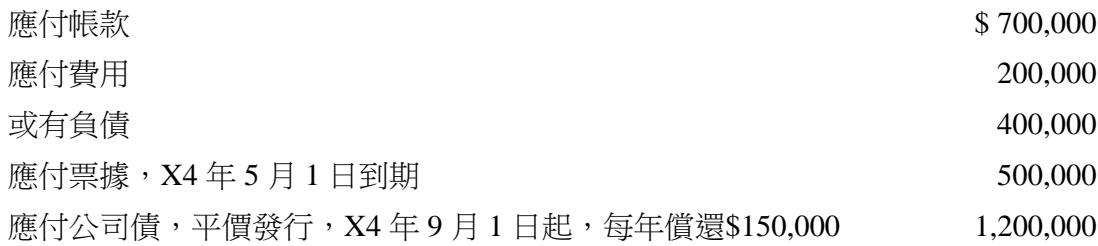
甲公司X3年12月31日已認列相關負債餘額如下:應付帳款$700,000;應付費用$200,000;或有負債$400,000;應付票據,X4年5月1日到期$500,000;應付公司債,平價發行,X4年9月1日起,每年償還150,0001,200,000。上述或有負債金額係估計發生機率低於50%之訴訟賠償損失,損失金額可能在$400,000至$500,000之間,該訴訟判決將可於X4年6月確定。試問X3年底流動負債正確金額為何?
A$1,050,000
B$1,400,000
C$1,550,000正確答案
D$1,950,000
C正確答案
計算流動負債需排除未達認列標準之或有負債,並僅計入長期負債一年內到期部分,切勿被帳面已認列數字誤導。
逐選項解析
A$1,050,000流動負債計算✕ 錯誤
金額1,050,000為錯誤計算。可能是漏計應付票據500,000,或誤將公司債全數排除所致,不符合流動負債之正確加總邏輯。
B$1,400,000流動負債計算✕ 錯誤
金額1,400,000為錯誤計算。可能是漏計應付票據500,000,且誤加或有負債400,000 (70+20+40+15=145? 或 70+20+50+150=290?),總之為干擾選項。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本