
X8年11月2日甲公司的貨車司機因闖紅燈與一小客車發生車禍,11月10日對方駕駛控告甲公司並要求賠償$800,000。甲公司律師評估公司很有可能需賠償被害人,可能發生之賠償損失的機率及金額如下:情況1、機率20%、損失金額$600,000;情況2、機率50%、損失金額$400,000;情況3、機率30%、損失金額$300,000。甲公司有投保,幾乎確定可獲得保險公司理賠歸墊$250,000,則甲公司X8年度財務報表如何報導此一事項?
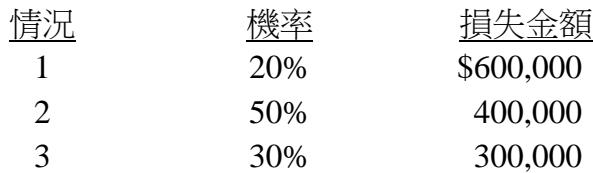
A應列示應收理賠收入$250,000及負債準備$400,000正確答案
B應列示負債準備淨額$150,000
C綜合損益表應認列賠償損失淨額$350,000
D綜合損益表應認列賠償損失$800,000,保險公司理賠金額為或有資產,無須入帳,亦無須揭露
答案與詳解
