公務人員升官等公務薦任-會計中級會計學108 年第 10 題單選題考點:備抵帳戶調整考點:餘額與當期數
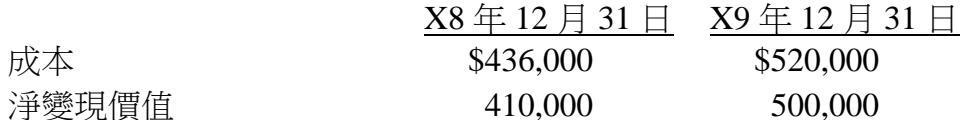
甲公司於X8年初設立,存貨採永續盤存制,X8年底及X9年底存貨相關資料如下:X8年12月31日成本$436,000、淨變現價值410,000;X9年12月31日成本$520,000、淨變現價值500,000。甲公司按成本與淨變現價值孰低法評價存貨,試問對X9年淨利之影響為何?
A淨利減少$46,000
B淨利減少$20,000
C淨利增加$26,000
D淨利增加$6,000正確答案
D正確答案
X8年底備抵跌價26,000;X9年底應有備抵20,000。調整時迴轉6,000,使X9年淨利增加6,000。
逐選項解析
A淨利減少$46,000備抵帳戶調整✕ 易錯陷阱
46,000是將兩年跌價差額(26,000+20,000)直接相加。未考慮X9年存貨已更新,備抵帳戶需依期末餘額調整而非累加。
B淨利減少$20,000餘額與當期數✕ 易錯陷阱
20,000是X9年底『應有』的備抵跌價損失餘額,代表資產負債表上的備抵金額,並非X9年當期認列的損益影響數。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本