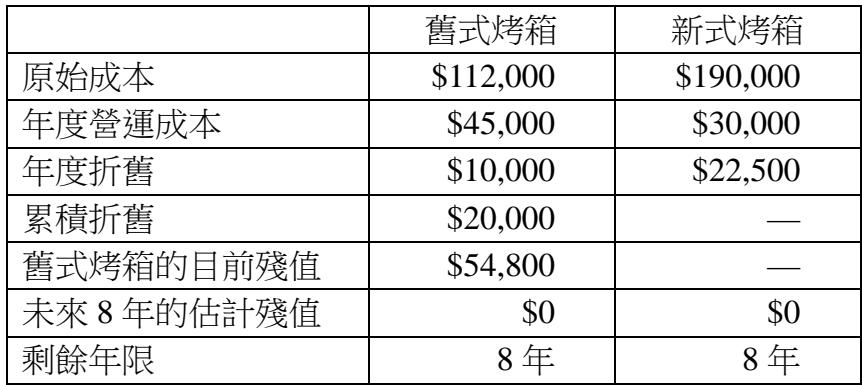
專技高考-會計師成本會計與管理會計111 年第 12 題單選題考點:處分損益計算考點:干擾選項
甲公司主要生產西式糕點,目前正考慮是否更換一個新的烤箱,主要基於新式烤箱可以節省部分的營運成本。以下為舊式烤箱及新式烤箱的相關資訊:舊式烤箱新式烤箱;原始成本112,000190,000;年度營運成本45,00030,000;年度折舊10,00022,500;累積折舊$20,000 —;舊式烤箱的目前殘值$54,800 —;未來8年的估計殘值00;剩餘年限8年8年。甲公司評估以新式烤箱取代舊式烤箱所節省之營運成本,可使得未來8年的營業利益:
A降低$37,200
B提高$60,000
C降低$100,000
D提高$120,000正確答案
D正確答案
設備重置決策中,題目僅詢問『節省之營運成本』對營業利益之影響。每年節省 $15,000,8年共提高營業利益 $120,000。
逐選項解析
A降低$37,200處分損益計算✕ 易錯陷阱
此為舊烤箱的處分損失金額。舊烤箱帳面價值 $92,000 ($112,000 - $20,000) 減去目前殘值 $54,800,等於處分損失 $37,200,與題目詢問的營運成本無關。
B提高$60,000干擾選項✕ 錯誤
此為干擾選項,可能是計算錯誤或混淆其他數字組合,無實際管理會計意義。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本