
Examly題庫立即開始練習
公務人員升官等公務薦任-會計中級會計學1066單選題

商覺公司於X1年初以$100,000購入土地。該土地於X2年底評估有減損跡象,X4年底評估有減損迴轉跡象,相關資料如下:X2年底使用價值$90,000公允價值$85,000出售成本$5,000;X4年底使用價值$120,000公允價值$125,000出售成本$5,000。該公司係採重估價模式,請問X4年底有關該土地資產減損損失之迴轉分錄,下列敘述何者正確?
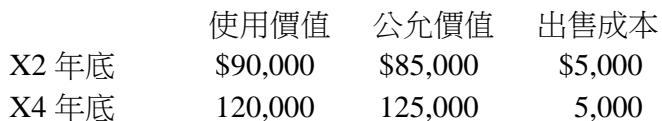
題目圖片
A借:累計減損-土地$15,000
B借:土地-重估增(減)值$10,000
C貸:減損迴轉利益$15,000
D貸:其他綜合損益-重估價之利益$25,000正確答案
答案與詳解

D
正確答案
重估價模式資產減損迴轉時,原認列於OCI之重估增值部分應先恢復至OCI,僅超過原始成本部分才進損益。

為什麼答案是 D

X4年底可回收金額$120,000高於X2年減損後帳面$85,000,迴轉上限為原成本$100,000與減損後帳面之差額$15,000加上重估增值恢復。因採重估價模式且迴轉後帳面未超過若未減損應有之重估價值,故全數$25,000貸記OCI。

載入中…

中級會計學 相關題目

想練更多中級會計學考古題?

Examly 收錄 38 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

黑皮