專技高考-會計師中級會計學111 年第 3 題單選題考點:錯誤更正概念考點:追溯適用影響數計算
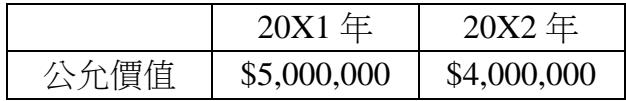
甲公司 20X1 年初購入土地,成本$6,000,000,該土地屬某一現金產生單位,該現金產生單位 20X1 年至 20X3 年皆無減損,甲公司原採用重估價模式,每年重估一次,期末公允價值如下:20X1 年公允價值 $5,000,000,20X2 年公允價值 $4,000,000。甲公司於 20X3 年初因主管機關尚未允許採用重估價模式而改採成本模式,甲公司適用稅率為 20%,則該錯誤更正之追溯適用影響數應為多少?
A$0
B$1,600,000正確答案
C$1,200,000
D$400,000
B正確答案
錯誤更正需追溯重編,將20X2年底帳面從錯誤的重估價$4,000,000調回正確的成本$6,000,000,稅前差異$2,000,000,稅後影響保留盈餘$1,600,000。
逐選項解析
A$0錯誤更正概念✕ 錯誤
錯誤。若為$0代表無差異,但成本模式與重估價模式在20X2年底有明顯的帳面價值落差,必須進行追溯調整。
B$1,600,000追溯適用影響數計算✓ 正確
正確。20X3年初應調回成本模式,帳面價值從$4,000,000增加至$6,000,000,稅前差異$2,000,000。扣除20%所得稅影響後,稅後淨影響數(保留盈餘增加)為$1,600,000。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本