退除役轉任公務人員三等考試-會計類科中級會計學110 年第 8 題單選題考點:財產股利評價基礎考點:宣告日公允價值
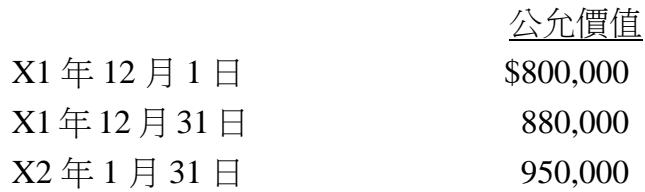
甲公司於 X1 年 12 月 1 日經由股東會決議,依照股東持股比率,分配財產股利予股東,並決議於 X2 年 1 月 31 日發放股利。此外,此項財產股利,係以甲公司於數月前購入乙公司之債券作為分配(成本$780,000),依據甲公司之經營模式,此項投資分類為透過損益按公允價值衡量之債券投資。投資之公允價值資料如下:
公允價值
X1 年 12 月 1 日 $800,000
X1 年 12 月 31 日 880,000
X2 年 1 月 31 日 950,000
請問:尚未實際支付財產股利之 X2 年 1 月 31 日的「應付財產股利」應有餘額為何?
A$780,000
B$800,000
C$880,000
D$950,000正確答案
D正確答案
財產股利於發放前,應付財產股利負債與非現金資產均須持續按公允價值評價,發放日餘額即為當日公允價值。
逐選項解析
A$780,000財產股利評價基礎✕ 錯誤
$780,000 為債券之原始取得成本。財產股利之分配不以歷史成本衡量,而是以公允價值為基礎,故為錯誤選項。
B$800,000宣告日公允價值✕ 易錯陷阱
$800,000 為宣告日 (X1/12/1) 之公允價值。若題目問的是「宣告日」認列的應付財產股利金額則選此,但本題問發放日,故為陷阱。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本