退除役轉任公務人員三等考試-會計類科中級會計學110 年第 19 題單選題
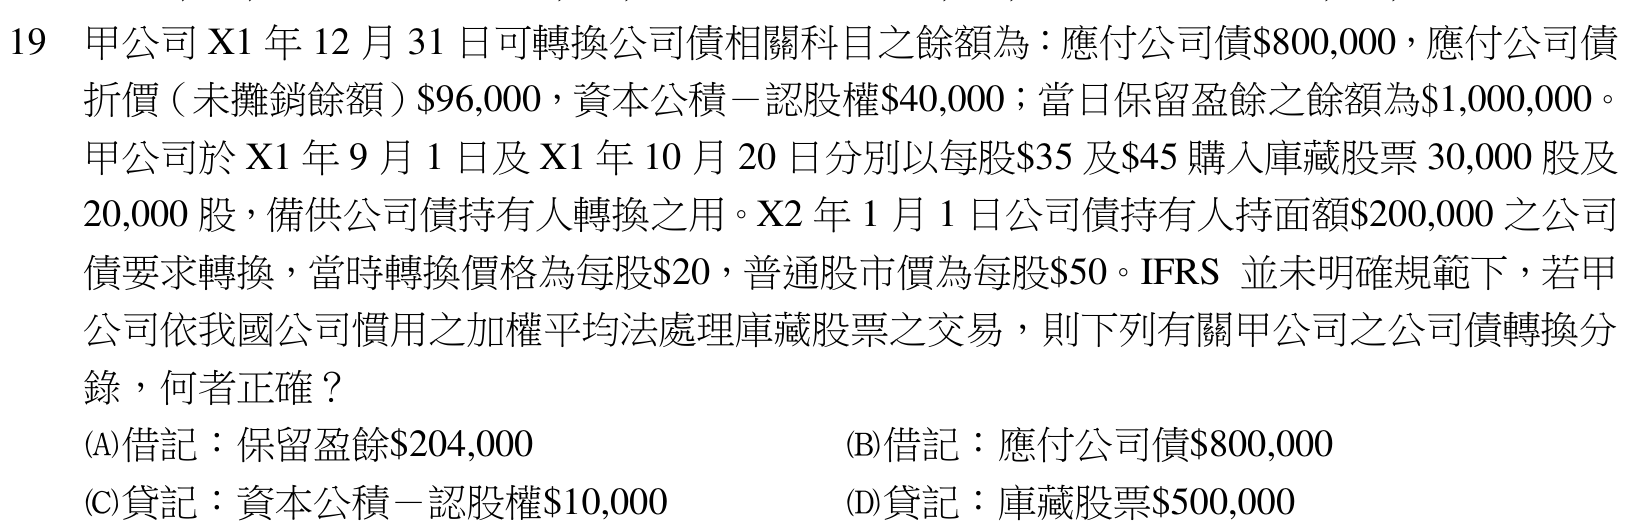
甲公司 X1 年 12 月 31 日可轉換公司債相關科目之餘額為:應付公司債$800,000,應付公司債折價(未攤銷餘額)$96,000,資本公積-認股權$40,000;當日保留盈餘之餘額為$1,000,000。甲公司於 X1 年 9 月 1 日及 X1 年 10 月 20 日分別以每股$35 及$45 購入庫藏股票 30,000 股及 20,000 股,備供公司債持有人轉換之用。X2 年 1 月 1 日公司債持有人持面額$200,000 之公司債要求轉換,當時轉換價格為每股$20,普通股市價為每股$50。IFRS 並未明確規範下,若甲公司依我國公司慣用之加權平均法處理庫藏股票之交易,則下列有關甲公司之公司債轉換分錄,何者正確?
A(見題目圖之 A)正確答案
B(見題目圖之 B)
C(見題目圖之 C)
D(見題目圖之 D)
A正確答案
可轉換公司債以庫藏股轉換時,需按轉換比例沖銷應付公司債、未攤銷折價與認股權,並以加權平均法計算庫藏股成本,差額沖減保留盈餘。
逐選項解析
B(見題目圖之 B)✕ 易錯陷阱
本次僅轉換面額$200,000之公司債(占總額1/4),應按比例借記應付公司債$200,000,而非全額$800,000,故錯誤。
C(見題目圖之 C)✕ 錯誤
轉換時應將「資本公積-認股權」按轉換比例(1/4)沖銷,認股權為權益貸方科目,沖銷應「借記」$10,000,此選項作貸記方向相反,故錯誤。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本