
甲公司於 X1 年底以$100,000 購入土地,並於 X3 年初以$150,000 售出。該土地 X2 年底之公允價值為$150,000。依稅法規定,土地應以成本作為課稅基礎,所得稅稅率為 20%。甲公司 X2 年度及 X3 年度之稅前淨利均為$200,000,假設無其他暫時性差異存在,所有可減除之暫時性差異,在未來很有可能有課稅所得可供此差異使用。若該土地符合分類為投資性不動產,且後續衡量採公允價值模式,則甲公司 X3 年度認列所得稅之分錄為:
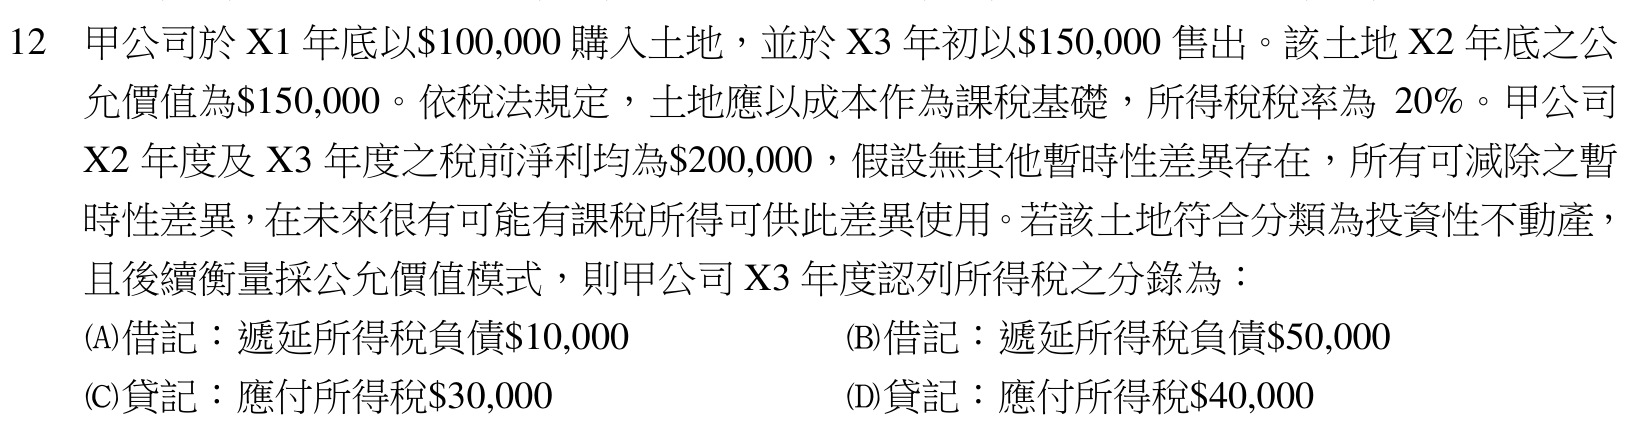
A(見題目圖之 A)正確答案
B(見題目圖之 B)
C(見題目圖之 C)
D(見題目圖之 D)
答案與詳解
