退除役轉任公務人員三等考試-會計類科中級會計學110 年第 7 題單選題考點:虧損合約認列考點:總虧損計算
戊公司於 X1 年 1 月 1 日與客戶簽訂一項建造合約,合約固定價格為 $200,000,此合約預計 3 年完成。戊公司評估建造合約履約義務之完成程度能合理衡量。3 年建造期間的成本資料如下:
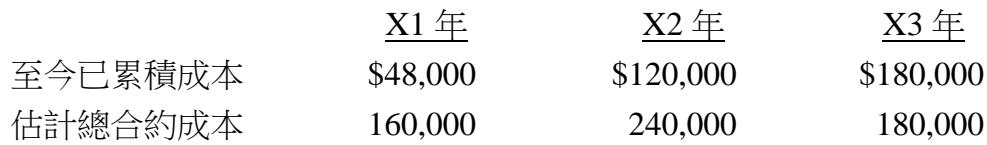
X1 年 X2 年 X3 年
至今已累積成本 $48,000 $120,000 $180,000
估計總合約成本 160,000 240,000 180,000
請問:戊公司 X2 年度認列之工程利潤(損失)為何?
A$(52,000)正確答案
B$(40,000)
C$(32,000)
D$(20,000)
A正確答案
長期工程合約若預計發生整體虧損,當期必須全數認列預計總虧損,並加計沖回前期已認列之利潤。
逐選項解析
A$(52,000)虧損合約認列✓ 正確
正確。X2年預計總虧損為$40,000($240,000-$200,000)。因X1年已認列利潤$12,000($60,000-$48,000),依會計原則,X2年須全數認列總虧損並沖回前期利潤,故X2年損失=$40,000+$12,000=$52,000。
B$(40,000)總虧損計算✕ 易錯陷阱
錯誤。此為X2年底評估的「預計總虧損」金額($240,000-$200,000),遺漏了必須加計(沖回)X1年已認列之利潤$12,000,是考選部最愛的陷阱。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本