退除役轉任公務人員三等考試-會計類科中級會計學114 年第 12 題單選題考點:本期與總額混淆考點:完工比例法計算
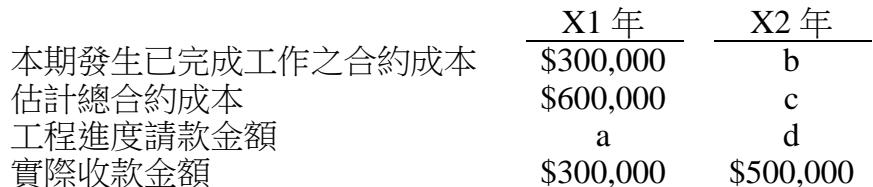
甲工程公司於X1年初以固定價格$800,000承包一項建造合約(履約義務係隨時間逐步滿足),預定二年完成該工程。該合約之結果能可靠衡量,其X1、X2年相關資料如下:
X1年X2年
本期發生已完成工作之合約成本$300,000b
估計總合約成本$600,000c
工程進度請款金額ad
實際收款金額$300,000$500,000
甲公司以至今完工已發生合約成本占估計總合約成本之比例衡量完成程度,X1、X2年分別認列工程利潤$100,000與$140,000,X1、X2年底之合約資產餘額分別為$50,000與$0,請問b、d金額分別為何?
A$560,000、$350,000
B$260,000、$450,000正確答案
C$260,000、$350,000
D$560,000、$450,000
B正確答案
完工比例法下,累計收入減累計請款等於合約資產。由總利潤反推總成本求本期成本,由期末合約資產為零反推累計請款求本期請款。
逐選項解析
A$560,000、$350,000本期與總額混淆✕ 易錯陷阱
b 選項誤將 X2 年「估計總合約成本」$560,000 當作「本期發生成本」,未減去 X1 年已發生之 $300,000。d 選項計算正確。
B$260,000、$450,000完工比例法計算✓ 正確
完全正確。b 為 X2 本期成本 $260,000 (總成本56萬-X1成本30萬);d 為 X2 本期請款 $450,000 (總請款80萬-X1請款35萬)。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本