身心障礙人員考試身障三等-財稅行政類科會計學110 年第 21 題單選題考點:合約資產vs應收帳款考點:資產負債互抵
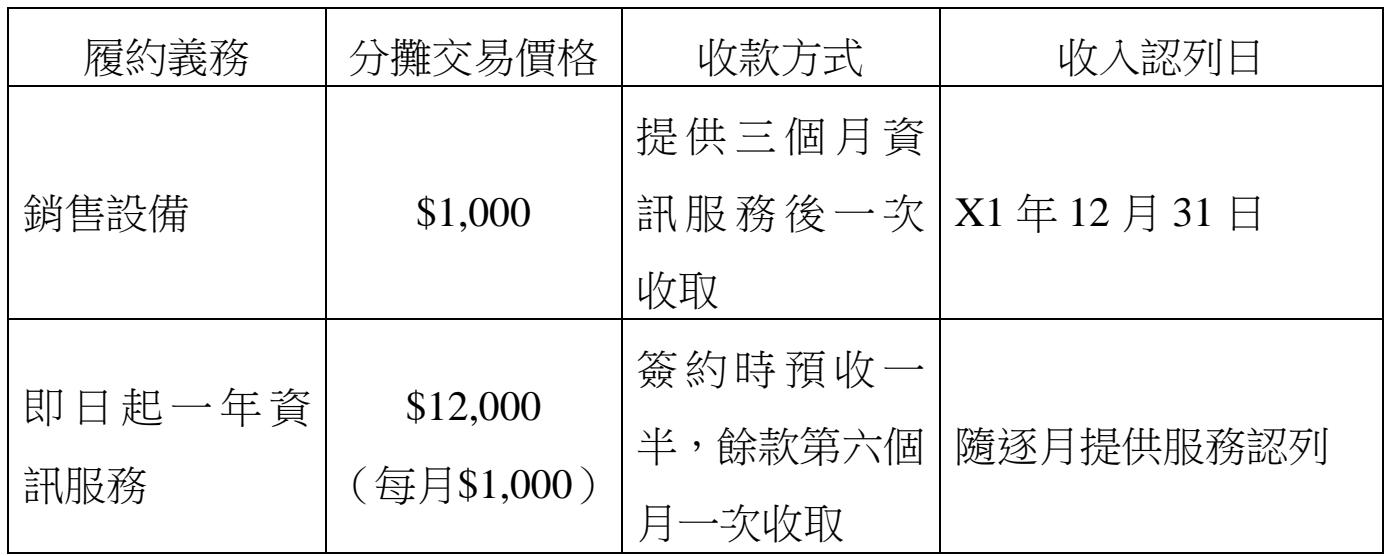
甲公司與乙客戶於 X1 年 12 月 1 日簽訂一合約,合約內容如下:履約義務為銷售設備,分攤交易價格$1,000,收款方式為提供三個月資訊服務後一次收取,收入認列日為 X1 年 12 月 31 日;履約義務為即日起一年資訊服務,分攤交易價格$12,000(每月$1,000),收款方式為簽約時預收一半,餘款第六個月一次收取,收入認列日為隨逐月提供服務認列。試問,甲公司於 X1 年相關財務報表應如何表達上述合約?
A應認列應收帳款$1,000
B應認列合約資產$7,000
C應認列合約負債$4,000正確答案
D應認列收入$1,000
C正確答案
IFRS 15規定同一合約之合約資產與負債應以淨額表達。設備認列合約資產$1,000,服務產生合約負債$5,000,互抵後淨額為合約負債$4,000。
逐選項解析
A應認列應收帳款$1,000合約資產vs應收帳款✕ 易錯陷阱
錯誤。設備雖已履約,但收款權利取決於未來提供三個月資訊服務,非僅取決於時間流逝,故應認列「合約資產」而非應收帳款。
B應認列合約資產$7,000資產負債互抵✕ 易錯陷阱
錯誤。設備產生合約資產$1,000,服務產生合約負債$5,000。若未互抵直接相加會得出錯誤數字,且性質不同不能直接加總為合約資產。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本