專技高考-會計師成本會計與管理會計109 年第 16 題單選題考點:帳面虧損迷思考點:現況損益計算
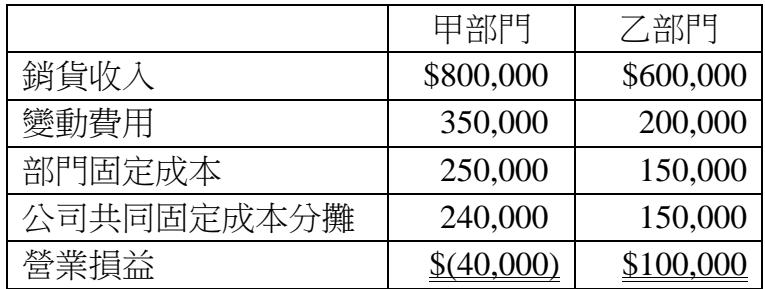
某公司有兩個部門-甲部門與乙部門。兩個部門的收入與費用分別如下:
甲部門 乙部門
銷貨收入 800,000600,000
變動費用 350,000 200,000
部門固定成本 250,000 150,000
公司共同固定成本分攤 240,000 150,000
營業損益 (40,000)100,000
該公司的管理者正考慮是否要結束甲部門。如果甲部門結束營業,可以節省甲部門的固定成本,但對公司的共同固定成本則沒有影響。根據以上的資料,對公司整體而言,甲部門是否應該結束營業?甲部門結束營業後,整個公司的營業損益將為何?
A是,有利益$100,000
B否,有利益$60,000
C否,有損失$140,000正確答案
D否,有損失$100,000
C正確答案
部門停業決策應看「部門邊際貢獻」。甲部門邊際貢獻為正($200,000),停業將使公司總損益由盈轉虧至$(140,000),故不應停業。
逐選項解析
A是,有利益$100,000帳面虧損迷思✕ 易錯陷阱
錯誤。直覺誤以為停業甲部門就能消除其帳面虧損$40,000,使公司總損益從$60,000變成$100,000。忽略了共同固定成本分攤$240,000並不會消失,仍須由乙部門吸收。
B否,有利益$60,000現況損益計算✕ 錯誤
錯誤。$60,000 是「目前」兩部門合計的營業損益 (-40,000 + 100,000),並非停業甲部門後的損益。這是未進行任何決策前的現況數字。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本