
Examly題庫立即開始練習
地方政府公務人員三等-會計類科成本與管理會計111 年第 11 題單選題考點:收現計算錯誤考點:未乘收現比例

甲公司為一通路買賣公司,1月與2月份的銷貨與進貨資料如下: 1月份:預計銷貨金額$90,000、預計進貨金額$60,000 2月份:預計銷貨金額$75,000、預計進貨金額$50,000 每月的銷貨金額有60%在當月收現,40%在次月收現;每月的進貨金額,一半款項在當月支付,其餘款項則在次月支付。每月的營業費用,除了非現金支出的折舊之外,皆在發生當月以現金支付。2月份營業費用為$20,000,其中包含每月的折舊費用$5,000。下列何者為甲公司2月份收現金額與付現金額?
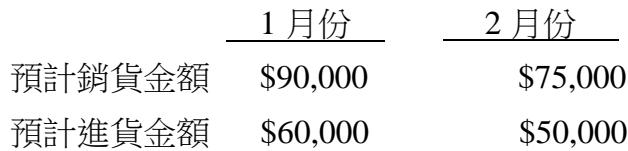
題目圖片
A收現金額:$45,000;付現金額:$40,000
B收現金額:$75,000;付現金額:$70,000
C收現金額:$81,000;付現金額:$55,000
D收現金額:$81,000;付現金額:$70,000正確答案
答案與詳解

D
正確答案
2月收現=2月銷貨60%+1月銷貨40%;2月付現=2月進貨50%+1月進貨50%+(2月營業費用-折舊)。

逐選項解析

A收現金額:$45,000;付現金額:$40,000收現計算錯誤✕ 錯誤
收現金額僅計算2月當月銷貨收現(45,000),漏算1月銷貨於2月收現的40%;付現金額計算亦完全錯誤。
B收現金額:$75,000;付現金額:$70,000未乘收現比例✕ 易錯陷阱
收現金額直接誤用2月總銷貨金額(75,000),未考慮60%與40%的收款比例;付現金額計算正確,為典型部分計算陷阱。
C收現金額:$81,000;付現金額:$55,000✕ 易錯陷阱
D收現金額:$81,000;付現金額:$70,000✓ 正確

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本

成本與管理會計 相關題目

想練更多成本與管理會計考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly