
羅東公司於 20X1 年 1 月 1 日承包一項建造工程,預定三年完工,合約之工程包價為$600,000。20X1 年與 20X2 年羅東公司無法可靠估計合約完成仍需發生之合約成本。惟 20X2 年度原物料價格飆漲,造成20X2 年已發生之工程成本大幅增加,雖然羅東公司對於合約結果仍無法可靠估計,且預期20X2 年已發生之工程成本很有可能回收,但預期合約總成本很有可能超過合約總收入$50,000。其他工程相關資料如下:20X1 年 20X2 年 20X3 年 每年實際發生之合約成本 300,000 $250,000。羅東公司於 20X2 年度之「工程成本」金額為:
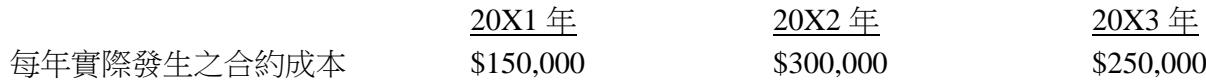
A$150,000
B$250,000
C$300,000
D$350,000正確答案
答案與詳解
