
Examly題庫
退除役轉任公務人員三等考試-會計類科中級會計學106 年第 9 題單選題考點:個別評估誤用考點:遺漏集體評估

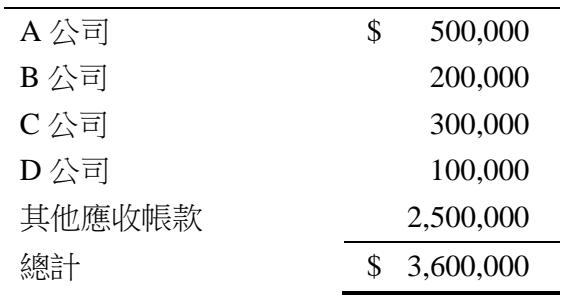
員林公司 20X1 年 12 月 31 日應收帳款的客戶資料如下:A 公司 $ 500,000、B 公司 200,000、C 公司 300,000、D 公司 100,000、其他應收帳款 2,500,000、總計 $ 3,600,000。員林公司預期應收帳款未來無法完全收回,於 20X1 年 12 月 31 日進行減損評估,並以呆帳費用認列,以反映應收帳款的減損。公司進行減損評估時,認為 A 公司與 C 公司應收帳款分別減損 $80,000 與$30,000,B 公司與 D 公司應收帳款並無減損情況。根據公司的歷史經驗,不存在個別減損之應收帳款的呆帳比率為 1%。 20X0 年 12 月 31 日備抵呆帳貸方餘額$3,000,則 20X1 年 12 月 31 日之備抵呆帳餘額為:
題目圖片
A貸方餘額$107,000
B貸方餘額$110,000
C貸方餘額$135,000
D貸方餘額$138,000正確答案
答案與詳解

D
正確答案
應收帳款減損採「個別評估」與「集體評估」兩階段。期末備抵呆帳餘額 = 個別減損金額 + 未減損帳款×集體呆帳率。注意題目問「餘額」非「費用」。

逐選項解析

A貸方餘額$107,000個別評估誤用✕ 錯誤
錯誤。僅計算個別減損11萬並扣除期初餘額3萬得10.7萬,完全忽略集體評估且誤將餘額算成費用,雙重錯誤。
B貸方餘額$110,000遺漏集體評估✕ 錯誤
錯誤。僅計算個別減損(8萬+3萬=11萬),遺漏對B公司、D公司及其他應收帳款進行集體評估減損,導致金額低估。
C貸方餘額$135,000✕ 易錯陷阱
D貸方餘額$138,000✓ 正確

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本
接著練習整份考卷查看 106 年 退除役轉任公務人員三等考試-會計類科《中級會計學》完整試題與解答

中級會計學 相關題目

想練更多中級會計學考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly