高考-會計中級會計學112 年第 13 題單選題考點:金融資產分類考點:換入資產入帳基礎
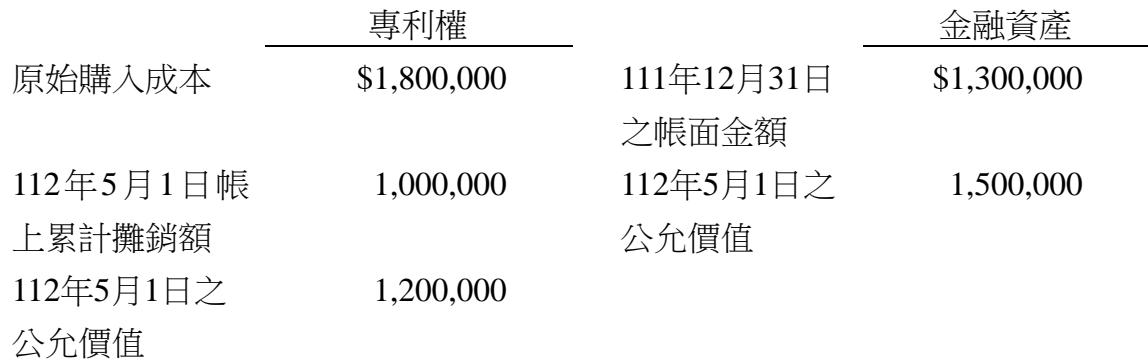
甲公司在112年5月1日將其專利權與乙公司的金融資產投資進行交換,甲公司交換後持有該金融資產投資的意圖為交易目的,已知對甲公司而言,換入的金融資產投資與換出的專利權之未來現金流量型態不同,兩項資產於112年5月1日之相關資訊如下,兩項資產公允價值不等之價差以現金補足,試問下列敘述何者正確?
專利權 金融資產
原始購入成本 $1,800,000 111年12月31日之帳面金額 $1,300,000
112年5月1日上累計攤銷額 1,000,000 112年5月1日之公允價值 1,500,000
112年5月1日之公允價值 1,200,000
A甲公司借記透過其他綜合損益按公允價值衡量之金融資產$1,500,000
B甲公司借記透過損益按公允價值衡量之金融資產$1,200,000
C甲公司貸記資產交換利益$200,000
D甲公司貸記資產交換利益$400,000正確答案
D正確答案
非貨幣性資產交換具商業實質時,換入資產按公允價值入帳,換出資產公允價值與帳面價值之差額認列處分利益。本題利益為 1,200,000 - 800,000 = 400,000。
逐選項解析
A甲公司借記透過其他綜合損益按公允價值衡量之金融資產$1,500,000金融資產分類✕ 錯誤
錯誤。題目明示持有意圖為「交易目的」,依規定應分類為「透過損益按公允價值衡量之金融資產」(FVTPL),而非透過其他綜合損益按公允價值衡量之金融資產 (FVTOCI)。
B甲公司借記透過損益按公允價值衡量之金融資產$1,200,000換入資產入帳基礎✕ 易錯陷阱
錯誤。科目分類正確,但入帳金額錯誤。具商業實質之交換,換入資產應以其自身之「公允價值」$1,500,000 入帳,而非換出資產之公允價值 $1,200,000。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本