高考-會計中級會計學112 年第 8 題單選題考點:無形資產認列考點:資產分類混淆
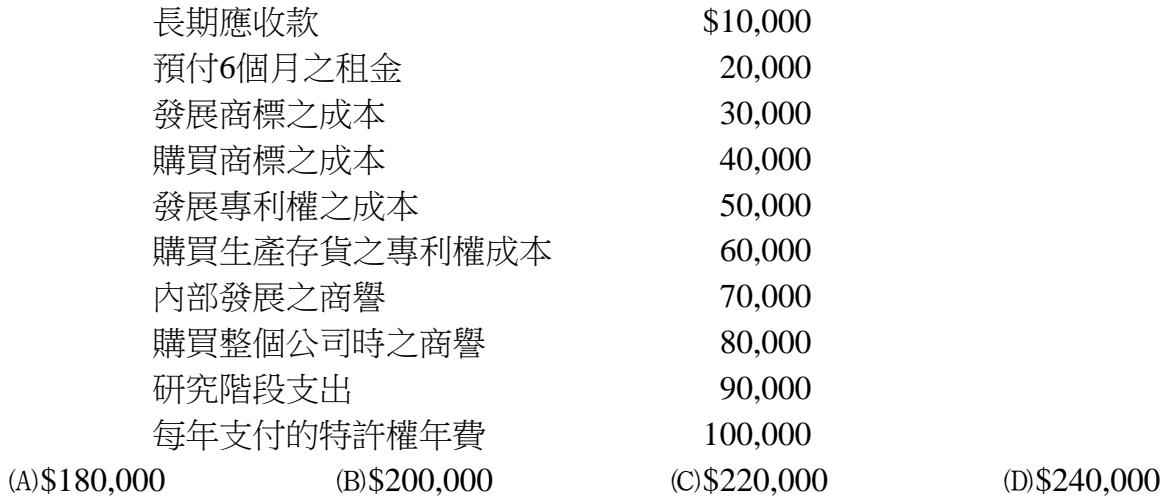
若甲公司X1年12月31日試算表上有下列項目及金額,則依IAS 38「無形資產」之規定,應包括在資產負債表可辨認無形資產之最高金額為何?
長期應收款 $10,000
預付6個月之租金 20,000
發展商標之成本 30,000
購買商標之成本 40,000
發展專利權之成本 50,000
購買生產存貨之專利權成本 60,000
內部發展之商譽 70,000
購買整個公司時之商譽 80,000
研究階段支出 90,000
每年支付的特許權年費 100,000
A$180,000正確答案
B$200,000
C$220,000
D$240,000
A正確答案
依IAS 38,外購無形資產及符合條件之發展階段支出可資本化,但內部產生商標/商譽禁止認列。本題需篩選項目加總,並注意出題瑕疵。
逐選項解析
A$180,000無形資產認列✓ 正確
正確。推測出題者將發展商標(30)、購買商標(40)、發展專利權(50)、購買專利權(60)加總得180,000。雖嚴格依IAS 38內部商標不得認列(正確應為150,000),但為符合選項只能選此組合。
B$200,000資產分類混淆✕ 易錯陷阱
錯誤。若誤將預付租金(20,000)視為無形資產,或計算錯誤可能得出此數字。預付租金屬流動資產(預付費用),非無形資產。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本