地方政府公務人員三等-會計類科中級會計學109 年第 10 題單選題
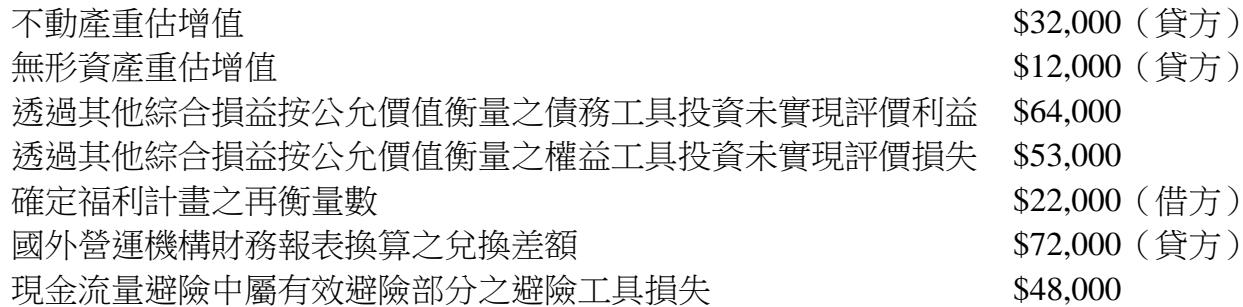
南陽公司X5年帳上與其他綜合損益項目相關資訊如下:不動產重估增值$32,000(貸方)、無形資產重估增值$12,000(貸方)、透過其他綜合損益按公允價值衡量之債務工具投資未實現評價利益$64,000、透過其他綜合損益按公允價值衡量之權益工具投資未實現評價損失$53,000、確定福利計畫之再衡量數$22,000(借方)、國外營運機構財務報表換算之兌換差額$72,000(貸方)、現金流量避險中屬有效避險部分之避險工具損失$48,000。試計算南陽公司於X5年度綜合損益表上應列報之後續可能重分類至損益的其他綜合損益組成項目,其加總金額為何(假設忽略所得稅的影響)?
A$88,000正確答案
B$98,000
C$(31,000)
D$114,000
A正確答案
其他綜合損益(OCI)分為「後續不重分類」與「後續會重分類」。本題考後者,僅需加總債務工具評價、兌換差額與現金流量避險損益。
逐選項解析
B$98,000✕ 錯誤
錯誤計算。可能誤將無形資產重估增值($12,000)等不重分類項目納入,或正負號計算錯誤所產生的干擾項。
C$(31,000)✕ 錯誤
錯誤計算。可能誤將所有其他綜合損益項目(包含不重分類項目)全部加總,或搞錯借貸方方向所產生的干擾項。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本