地方政府公務人員三等-會計類科成本與管理會計112 年第 7 題單選題
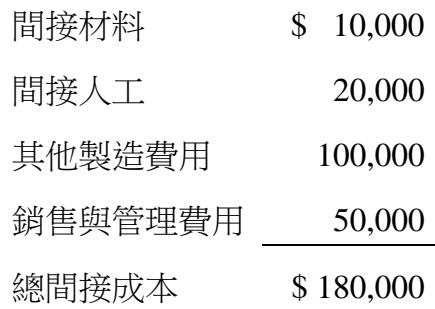
甲公司採分批成本制,去年將多分攤或少分攤的製造費用依比率攤到在製品、製成品與銷貨成本帳戶貸方之金額分別為$1,000、$1,500與$2,500。該公司去年發生費用如下:間接材料$10,000,間接人工$20,000,其他製造費用$100,000,銷售與管理費用$50,000,總間接成本$180,000。下列何者為該公司去年度已分攤製造費用?
A$125,000
B$135,000正確答案
C$175,000
D$185,000
B正確答案
攤入貸方代表「多分攤」。實際製造費用(13萬)加上多分攤差異(5萬)即為已分攤製造費用(13.5萬)。
逐選項解析
A$125,000✕ 易錯陷阱
誤判為少分攤。若為少分攤,已分攤=130,000-5,000=125,000。但題目明確指出差異攤入帳戶「貸方」,代表沖減成本,應為多分攤而非少分攤。
C$175,000✕ 易錯陷阱
誤用總間接成本且誤判為少分攤。總間接成本180,000包含銷管費用,且少分攤計算方向錯誤,為雙重陷阱疊加的干擾項。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本