地方政府公務人員三等-會計類科成本與管理會計110 年第 6 題單選題考點:FIFO法誤用考點:加權平均法計算
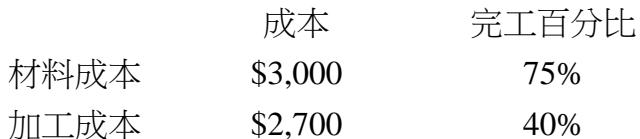
甲公司採用分步成本制度之加權平均法,公司製造一種需要通過兩道加工程序的高品質材料,第一個加工部門本月份期初存貨200單位,期初存貨相關資料如下:材料成本$3,000完工百分比75%、加工成本$2,700完工百分比40%。本月份開始加工7,000單位,6,700單位在本月份轉入第二個部門,本月份第一個部門發生的材料成本為$132,000,加工成本為$219,100。期末存貨材料已投入90%,加工成本完工程度為45%。試問第一個部門本月份轉出下一個部門的材料成本最接近下列何者?
A$119,539
B$126,503正確答案
C$129,214
D$135,000
B正確答案
加權平均法下,轉出材料成本 = 轉出數量 × [(期初材料成本+本期材料成本) ÷ (轉出數量+期末存貨×材料完工%)]。
逐選項解析
A$119,539FIFO法誤用✕ 易錯陷阱
此為干擾選項。若誤用先進先出法(FIFO)計算,或約當產量計算時未正確加總期初與本期投入,會得出此錯誤數值。
B$126,503加權平均法計算✓ 正確
正確答案。材料總成本(3,000+132,000)除以材料約當產量(6,700+500×90%=7,150)得單位成本18.8811,再乘轉出量6,700即得126,503。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本