地方政府公務人員三等-會計類科成本與管理會計110 年第 1 題單選題考點:產量法計算考點:分離點售價法
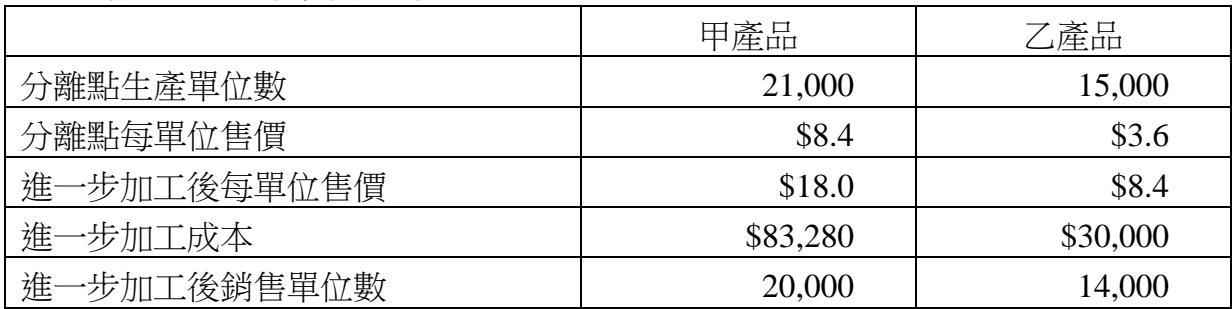
某公司生產聯合產品甲與乙,聯合成本為$200,800,二產品於分離點後均可再進一步加工後出售。聯合生產過程資訊如下:甲產品分離點生產單位數21,000、分離點每單位售價$8.4、進一步加工後每單位售價$18.0、進一步加工成本$83,280、進一步加工後銷售單位數20,000。乙產品分離點生產單位數15,000、分離點每單位售價$3.6、進一步加工後每單位售價$8.4、進一步加工成本$30,000、進一步加工後銷售單位數14,000。甲、乙二產品均無期初存貨,進一步加工後此二產品之期末存貨均為1,000單位,下列何種分攤聯合成本方法將使甲產品分攤到最多聯合成本?
A產量法(Physical units method)
B分離點售價法(Sales value at splitoff point method)正確答案
C淨變現價值法(Net realizable value method)
D固定毛利率淨變現價值法(Constant gross-margin percentage NRV method)
B正確答案
聯合成本分攤四法比較,分離點售價法因甲產品分離點售價總額佔比最高(76.56%),故分攤到最多聯合成本。
逐選項解析
A產量法(Physical units method)產量法計算✕ 錯誤
產量法以實體產量為基礎。甲產量佔比 21,000/36,000 = 58.33%,分攤聯合成本約 $117,133,非最高。
B分離點售價法(Sales value at splitoff point method)分離點售價法✓ 正確
分離點售價法以分離點總售價為基礎。甲分離點總售價 $176,400,佔總售價 $230,400 的 76.56%,分攤約 $153,737,為最高。
C淨變現價值法(Net realizable value method)✕ 錯誤
D固定毛利率淨變現價值法(Constant gross-margin percentage NRV method)✕ 錯誤
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本