專技高考-會計師成本會計與管理會計104 年第 6 題單選題
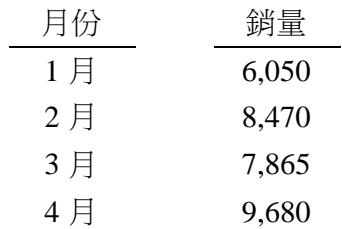
台北公司估計2013年前四個月的銷售量分別如下:1月6,050、2月8,470、3月7,865、4月9,680。2012年年底製成品存貨為1,815單位。各月應有的期末存貨水準為下月銷售量的30%。試問:2013年第一季應生產多少單位的產品?
A22,385單位
B23,474單位正確答案
C25,289單位
D27,104單位
B正確答案
生產預算核心公式:預計生產量=預計銷售量+期末存貨-期初存貨。整體計算只需首尾存貨。
逐選項解析
A22,385單位總銷售量✕ 易錯陷阱
此為第一季的『總銷售量』(6,050+8,470+7,865=22,385),完全未考慮存貨變動需求,是只看銷量的常見粗心陷阱。
B23,474單位生產預算計算✓ 正確
正確。利用整體公式:總銷量22,385 + 3月底存貨2,904 - 年初存貨1,815 = 23,474。掌握整體計算即可秒解。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本