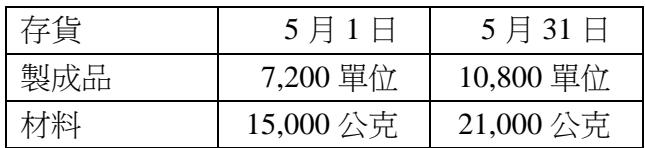
專技高考-會計師成本會計與管理會計106 年第 1 題單選題
甲公司預計5月份的存貨資料如下:製成品5月1日7,200單位、5月31日10,800單位;材料5月1日15,000公克、5月31日21,000公克。每單位產品需耗用30公克材料,材料於製造的初期就需要加入。5月份甲公司預計將銷售600,000單位的產品,每單位製成品的加工成本是$90,材料每公克的市場價格為$7。試求:5月份材料採購成本應該是多少?
A$18,114,000
B$18,006,000
C$126,042,000
D$126,798,000正確答案
D正確答案
材料採購成本 = ((銷售量 + 期末製成品 - 期初製成品) × 單位用量 + 期末材料 - 期初材料) × 單價。本題答案為 $126,798,000。
逐選項解析
A$18,114,000✕ 易錯陷阱
這是材料採購「數量」(18,114,000公克)。題目問的是採購「成本」,算出數量後忘記乘以材料單價$7,是本題最強的陷阱選項。
B$18,006,000✕ 錯誤
計算材料採購量時,將期初與期末材料存貨的加減搞反(例如:耗用量 + 期初 - 期末),導致算出錯誤的採購數量 18,006,000。
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本