地方政府公務人員三等-會計類科中級會計學114 年第 20 題單選題考點:給與日公允價值考點:酬勞成本計算
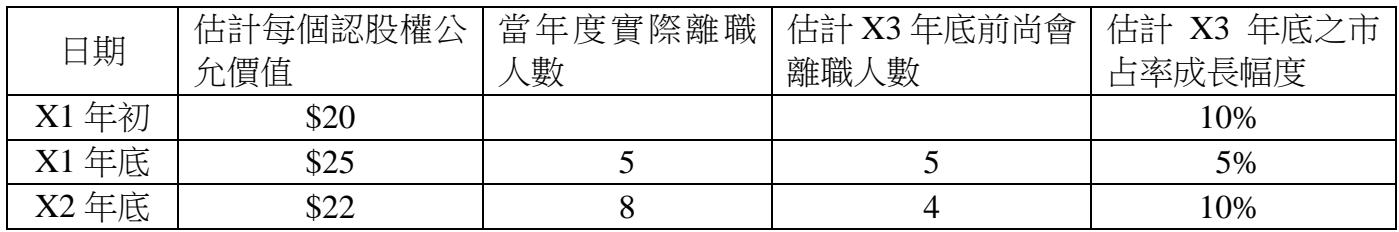
甲公司於 X1 年初對其 40 位經理人員施行一項認股權計畫,若於 X3 年底尚在職者,則每人得以$100 認購公司股票,每人之認購股數依公司 X3 年底之市占率成長幅度而定,每成長 5%之認購股數為 1,000,若成長 10%認購股數則為 2,000,以此類推。相關資料如下:日期 估計每個認股權公允價值 當年度實際離職人數 估計 X3 年底前尚會離職人數 估計 X3 年底之市占率成長幅度 X1 年初 $20 10% X1 年底 $25 5 5 5% X2 年底 $22 8 4 10% 有關甲公司此項認股權計畫,下列敘述何者正確?
AX1 年度應認列之酬勞成本為$250,000
BX2 年度應認列之酬勞成本為$413,333正確答案
CX1 年底相關之資本公積為$400,000
DX2 年底相關之資本公積為$674,666
B正確答案
權益結算認股權計畫應使用「給與日公允價值」計算,後續公允價值變動為陷阱,僅需調整預計可行權人數與股數。
逐選項解析
AX1 年度應認列之酬勞成本為$250,000給與日公允價值✕ 易錯陷阱
錯誤。此選項誤用 X1 年底公允價值 $25 計算 (30×1,000×$25×1/3=$250,000)。權益結算計畫應使用給與日公允價值 $20,正確 X1 年度酬勞成本為 $200,000。
BX2 年度應認列之酬勞成本為$413,333酬勞成本計算✓ 正確
正確。X2 年底預計人數 23 人 (40-5-8-4),預計股數 2,000 股 (市占率成長 10%)。X2 累計酬勞成本 = 23×2,000×$20×2/3 = $613,333。X2 當期認列 = $613,333 - $200,000 = $413,333。
CX1 年底相關之資本公積為$400,000✕ 錯誤
DX2 年底相關之資本公積為$674,666✕ 易錯陷阱
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本