專技高考-會計師高等會計學106 年第 12 題單選題考點:會計收購者判斷考點:法律收購者判斷
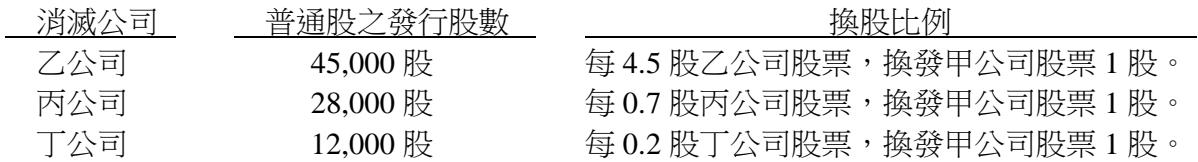
甲公司在X7年5月31日以換發新股方式吸收合併乙公司、丙公司及丁公司,並以甲公司為存續公司。合併前甲公司已發行9,000股普通股流通在外,且合併前各消滅公司普通股之發行情形及合併時換股比例如下:乙公司45,000股,每4.5股乙公司股票,換發甲公司股票1股;丙公司28,000股,每0.7股丙公司股票,換發甲公司股票1股;丁公司12,000股,每0.2股丁公司股票,換發甲公司股票1股。下列敘述何者正確?
A會計上之收購者為甲公司
B法律上之收購者為丙公司
C合併後須以丁公司以前年度之報表為比較對象,編製比較性財務報表正確答案
D合併後甲公司普通股總發行股數為94,000股
C正確答案
反向收購核心:合併後誰持股過半誰就是「會計收購者」,比較報表跟著會計收購者走。本題丁公司換股後持股過半,故為會計收購者。
逐選項解析
A會計上之收購者為甲公司會計收購者判斷✕ 易錯陷阱
會計收購者看實質控制權。丁公司股東換股後持股過半(60,000/119,000),會計收購者應為丁公司而非甲公司。
B法律上之收購者為丙公司法律收購者判斷✕ 錯誤
法律收購者看法律形式。甲公司為存續公司,故法律上的收購者為甲公司,而非丙公司。
C合併後須以丁公司以前年度之報表為比較對象,編製比較性財務報表✓ 正確
D合併後甲公司普通股總發行股數為94,000股✕ 易錯陷阱
立即註冊,看完整詳解
這題的完整詳解,註冊就能看 · 每天 2 題免費
- 完整逐選項解析
- 秒殺解題技巧與破題關鍵
- 關鍵知識表整理
- 陷阱與易錯提醒
- 同考點歷屆題庫連續刷題與錯題本