
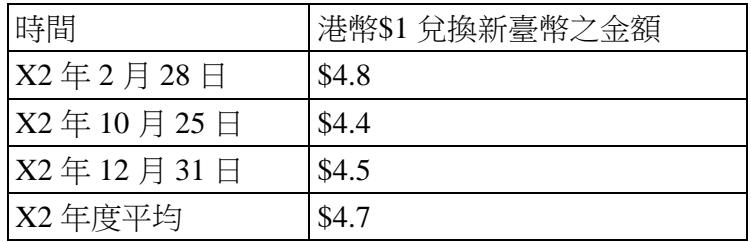
甲公司取得乙公司100%股權,甲公司為臺灣母公司,功能性貨幣與記帳貨幣皆為新臺幣;乙公司為香港子公司,功能性貨幣與記帳貨幣分別為新臺幣與港幣。乙公司X2年12月31日資產負債表存貨為港幣$216,000,該存貨包含兩批不同類商品,其進貨時間與金額分別為X2年2月28日之港幣$48,000與X2年10月25日之港幣$168,000,且X2年12月31日兩批存貨之淨變現價值分別為港幣$48,200與$167,000。有關新臺幣與港幣的兌換匯率如下:X2年2月28日港幣$1兌換新臺幣$4.8、X2年10月25日港幣$1兌換新臺幣$4.4、X2年12月31日港幣$1兌換新臺幣$4.5、X2年度平均港幣$1兌換新臺幣$4.7。試問甲公司X2年度合併綜合損益表上銷貨成本中應計入乙公司存貨跌價損失之金額為何?
A新臺幣$3,760
B新臺幣$4,400
C新臺幣$4,500
D新臺幣$13,500正確答案
答案與詳解
