
Examly題庫
專技高考-會計師成本會計與管理會計105 年第 23 題單選題

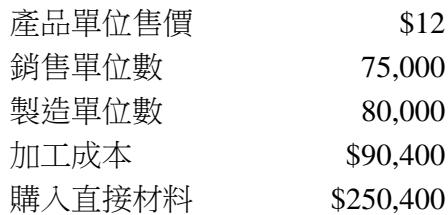
木柵公司之製造與採購作業採及時制度(JIT),因此公司會計紀錄採倒流式成本法(backflush costing),分錄之記錄點設於製成品完工及產品銷售時。該公司10月份之直接材料並無期初存貨,10月份亦無任何期初與期末之在製品存貨,10月份之其餘相關資訊如下:產品單位售價$12;銷售單位數75,000;製造單位數80,000;加工成本$90,400;購入直接材料$250,400。請問10月份製成品完工時應有之分錄為何?
題目圖片 1/21 / 2
A銷貨成本$319,500;存貨:原料及在製品$234,750;已分攤加工成本$84,750
B製成品$319,500;存貨:原料及在製品$234,750;已分攤加工成本$84,750
C製成品$340,800;存貨:原料及在製品$250,400;已分攤加工成本$90,400
D製成品$340,800;應付帳款$250,400;已分攤加工成本$90,400正確答案
答案與詳解

D
正確答案
倒流式成本法記錄點設於完工及銷售時,材料購入與加工成本發生時不做分錄,完工時一次認列製成品成本 $340,800(材料$250,400+加工$90,400),貸記應付帳款及已分攤加工成本。

逐選項解析

A銷貨成本$319,500;存貨:原料及在製品$234,750;已分攤加工成本$84,750✕ 易錯陷阱
這是銷售時的分錄金額(75,000×$4.26=$319,500),但科目錯誤且金額按銷售數計算。題目問的是完工時分錄,應按製造數80,000單位計算。
B製成品$319,500;存貨:原料及在製品$234,750;已分攤加工成本$84,750✕ 易錯陷阱
同樣按銷售數75,000單位計算成本$319,500,且使用存貨科目。完工時應按製造數80,000單位計算,且記錄點不含購入材料時不應使用存貨科目。
C製成品$340,800;存貨:原料及在製品$250,400;已分攤加工成本$90,400✕ 易錯陷阱
D製成品$340,800;應付帳款$250,400;已分攤加工成本$90,400✓ 正確

立即註冊,看完整詳解

這題的完整詳解,註冊就能看 · 每天 2 題免費

精選詳解
  • 完整逐選項解析
  • 秒殺解題技巧與破題關鍵
  • 關鍵知識表整理
  • 陷阱與易錯提醒
  • 同考點歷屆題庫連續刷題與錯題本
接著練習整份考卷查看 105 年 專技高考-會計師《成本會計與管理會計》完整試題與解答

成本會計與管理會計 相關題目

想練更多成本會計與管理會計考古題?

Examly 收錄 50 萬+ 道歷屆題目,每題都有像這樣的精選詳解。免費下載,立即開練。

Examly